

Реструктуризация кредита
на наш канал , а также на наши соц.сети
"О восстановлении платежеспособности и
банкротстве граждан Республики Казахстан"
6 причин обратиться к нам
по банкротству физических лиц
по банкротству физических лиц
- Высокий процент успешных делКомпания успешно завершила более 10 000 процедур банкротства, помогая клиентам избавиться от долговых обязательств.1
- Опытная команда юристовСпециалисты с опытом работы свыше 15 лет в сфере банкротства физических лиц обеспечивают профессиональное сопровождение.2
- Индивидуальный подходКоманда юристов разрабатывает стратегию, учитывая уникальные обстоятельства каждого клиента, повышая эффективность на 30%.3
- Высокая клиентская лояльность95% наших клиентов рекомендуют нас своим родным и знакомым, подтверждая высокое качество работы нашей компании.4
- Современные технологии работыИспользуем онлайн-платформы и электронный документооборот, ускоряя процесс и облегчая взаимодействие на 25%.5
- Комплексное сопровождениеОбеспечиваем полное юридическое сопровождение под ключ от сбора документов до завершения процедуры, экономя ваше время и силы.6
Что такое реструктуризация кредита и как добиться её от банка в 2026 году
Реструктуризация кредита — это изменение условий договора банковского займа по предложению заёмщика: снижение ставки или платежа, отсрочка, новый срок, прощение неустойки. В 2026 году заёмщик с просрочкой может обратиться в банк в течение 30 календарных дней после уведомления о просрочке, а банк обязан ответить за 15 календарных дней. Для части заёмщиков снижение платежа или отсрочка на срок от трёх месяцев — не просьба, а обязанность банка.
Ниже — что именно можно предложить банку, как и когда подать заявление, в каких случаях банк не вправе отказать, куда идти после отказа и чего заявление не остановит. Нормы — по Закону «О банках и банковской деятельности в Республике Казахстан» от 16 января 2026 года № 258-VIII (далее — закон о банках): прежний закон 1995 года утратил силу.
Что такое реструктуризация кредита
В законе реструктуризация описана как внесение изменений в условия договора банковского займа, а решения по таким обращениям банк принимает по своему внутреннему порядку по реструктуризации займов физических лиц (статья 61, пункт 3 закона о банках). Предложить можно любой из вариантов, перечисленных в законе:
| Что можно предложить банку | Норма (ст. 61, п. 2) |
|---|---|
| Снизить ставку вознаграждения | пп. 1 |
| Уменьшить ежемесячный платёж не менее чем на 50 % | пп. 2 |
| Перевести остаток долга по займу в иностранной валюте в тенге | пп. 3 |
| Отсрочить платежи по основному долгу и (или) вознаграждению | пп. 4 |
| Изменить метод или очерёдность погашения, в том числе гасить сначала основной долг | пп. 5 |
| Изменить срок займа | пп. 6 |
| Простить просроченный основной долг и (или) вознаграждение, отменить неустойку и комиссии | пп. 7 |
| Самостоятельно продать ипотечное жильё по правилам закона об ипотеке | пп. 8 |
| Передать банку залоговое или иное имущество взамен исполнения (отступное) | пп. 9 |
| Продать ипотечное жильё с переводом долга на покупателя | пп. 10 |
Важно понимать, что реструктуризация не списывает долг сама по себе. Она меняет график и условия, а прощение части долга или неустойки — лишь один из вариантов, на который банк может согласиться или нет.
Когда и как подать заявление
Отсчёт начинается с уведомления банка. Не позднее 10 календарных дней со дня просрочки банк обязан письменно и через цифровые объекты сообщить заёмщику о долге. В уведомлении указывают размер просроченных платежей, требование их внести, последствия неисполнения и право обратиться в банк с предложением изменить условия договора (статья 61, пункт 1). Отправку такого уведомления банк может поручить коллекторскому агентству. Что происходит дальше, если не платить совсем, подробно описано в статье о том, что грозит за неуплату кредита.
У заёмщика есть 30 календарных дней со дня направления уведомления, чтобы обратиться в банк письменно, через цифровые объекты или другим способом, предусмотренным договором (статья 61, пункт 2). В обращении нужно указать:
- причины, из-за которых возникла просрочка;
- текущие доходы;
- другие обстоятельства, которые обосновывают просьбу изменить условия.
Перечень документов к заявлению и порядок его рассмотрения устанавливает нормативный акт финансового регулятора, поэтому список приложений лучше уточнить в своём банке до подачи. Сохраните подтверждение даты отправки: от неё зависят дальнейшие сроки.
Что ответит банк и в какой срок
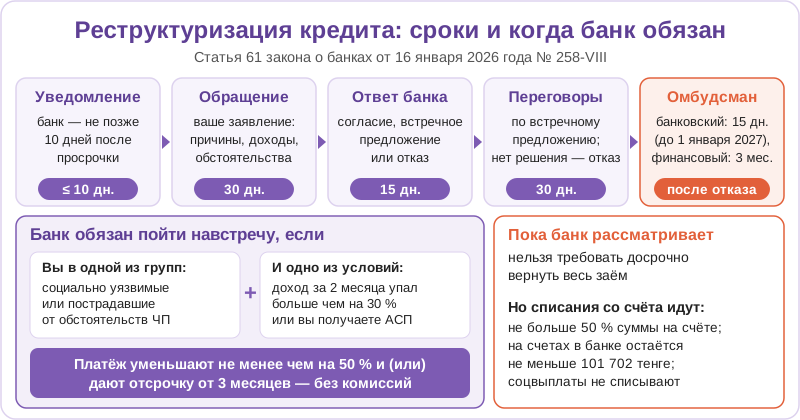
Банк обязан рассмотреть обращение в течение 15 календарных дней со дня его получения и письменно, а также через цифровые объекты сообщить одно из трёх решений: согласие на предложенные изменения, встречное предложение или отказ с мотивированным обоснованием (статья 61, пункт 3). Пока обращение рассматривается, банк не вправе требовать досрочного погашения займа (пункт 6).
Если банк сделал встречное предложение, у сторон есть 30 календарных дней со дня получения заёмщиком решения банка, чтобы договориться. Если взаимоприемлемое решение за это время не найдено, это считается отказом; срок можно продлить, если согласны обе стороны (пункт 6). Все сроки — в одной таблице:
| Шаг | Срок | Норма |
|---|---|---|
| Уведомление банка о просрочке | Не позднее 10 календарных дней со дня просрочки | Ст. 61, п. 1 |
| Обращение заёмщика в банк | 30 календарных дней со дня направления уведомления | Ст. 61, п. 2 |
| Ответ банка | 15 календарных дней со дня получения обращения | Ст. 61, п. 3 |
| Переговоры по встречному предложению | 30 календарных дней со дня получения решения банка | Ст. 61, п. 6 |
| Обращение к банковскому омбудсману (до 1 января 2027 года) | 15 календарных дней | Ст. 132, п. 5 |
| Обращение к финансовому омбудсману (с 1 января 2027 года) | 3 месяца | Ст. 61, п. 7 |
Когда банк обязан пойти навстречу
В общем случае банк вправе согласиться или отказать. Но закон называет ситуацию, когда отказать нельзя. Банк обязан уменьшить ежемесячный платёж не менее чем на 50 % и (или) дать отсрочку платежей на срок не менее трёх месяцев, не требуя за это комиссий и иных платежей (статья 61, пункт 4), если обратился заёмщик одной из двух групп:
- относящийся к социально уязвимым слоям населения в соответствии с Законом «О жилищных отношениях»;
- пострадавший в результате обстоятельств, из-за которых было введено чрезвычайное положение.
Кроме этого, должно выполняться одно из условий (статья 61, пункт 5):
- Доход упал больше чем на 30 %. Сравнивают среднемесячный доход за два месяца перед месяцем обращения со среднемесячным доходом за двенадцать месяцев перед месяцем обращения.
- Заёмщик получает адресную социальную помощь на момент обращения в банк. Кому и как назначают адресную социальную помощь (АСП), разобрано в отдельной статье.
Наш пример расчёта (цифры условные): средний доход за 12 месяцев — 300 000 тенге в месяц, за последние два месяца — 200 000 тенге в месяц. Доход снизился на 100 000 тенге, то есть примерно на 33 %, — это больше 30 %, и условие выполнено. Подтверждающие документы о доходах стоит приложить к заявлению.
Если банк отказал
До 1 января 2027 года действует переходный порядок. После обращения в банк заёмщик вправе обратиться к банковскому омбудсману, если банк отказал, если взаимоприемлемое решение не достигнуто, а также при другом несогласии с банком — например, по займу, оформленному мошенниками. При отказе и недостигнутом решении на это есть 15 календарных дней, а банк нужно одновременно уведомить об обращении (статья 132, пункт 5). Пока банковский омбудсман рассматривает обращение социально уязвимого заёмщика по ипотечному займу, обращать взыскание на заложенное жильё нельзя (там же).
С 1 января 2027 года вместо банковского омбудсмана будет финансовый: к нему можно будет обратиться в течение трёх месяцев со дня получения отказа банка или со дня, когда истёк срок на взаимоприемлемое решение, тоже с уведомлением банка (статья 61, пункт 7).
Отдельный механизм — для тех, у кого просрочка перед несколькими кредиторами. Если долги по потребительским займам и микрокредитам без залога есть перед двумя и более банками, МФО или коллекторскими агентствами, можно обратиться за коллективным урегулированием через платформу при службе финансового омбудсмана (статья 61, пункт 9). С 1 июля 2026 года такое урегулирование через платформу проводит банковский омбудсман (статья 135, пункт 5, подпункт 4).
Чего заявление не остановит
На время рассмотрения обращение защищает от требования досрочно вернуть заём, но не от списания со счёта. Если просрочку по уведомлению не погасили, банк вправе в бесспорном порядке списывать деньги со счетов платёжным требованием, если согласие на это есть в договоре, — независимо от того, обратился ли заёмщик в банк или к омбудсману (статья 61, пункт 10). При этом действуют ограничения:
- нельзя списывать пособия и социальные выплаты, алименты на специальных счетах, жилищные выплаты и ряд других сумм, а также деньги на счетах заёмщика, по которому возбуждено дело о восстановлении платёжеспособности или банкротстве;
- платёжным требованием можно взыскать не больше 50 % от суммы на счёте и от каждого поступления от юридического лица или ИП;
- на текущих счетах в одном банке должно оставаться не меньше двукратного прожиточного минимума — в 2026 году это 101 702 тенге (наш расчёт: прожиточный минимум — 50 851 тенге по закону о бюджете).
Есть и обратная сторона. Если заёмщик не воспользовался правом обратиться в банк и к омбудсману, банк вправе передать долг сервисной компании или коллекторскому агентству на досудебное взыскание (если это предусмотрено договором), уступить права требования при просрочке свыше 90 последовательных дней, а по ипотеке — свыше 180, подать иск и обратить взыскание на залог (статья 61, пункт 11). Пока долг находится у коллекторского агентства, банк не вправе обращаться в суд, требовать вознаграждение и комиссии и начислять неустойку за этот период. Что вправе делать само агентство, разобрано в статье о том, что может и чего не может коллекторское агентство.
Старые кредиты и микрокредиты
Если кредит взят до нового закона, правила реструктуризации всё равно могут применяться: отношения, возникшие после введения закона в действие из ранее заключённых договоров, регулирует новый закон, а отношения, возникшие раньше, — законодательство, действовавшее на тот момент (статья 135, пункт 5, подпункты 1–2). Для микрокредитов в МФО порядок свой: как попросить у МФО новый график платежей, описано в материале о том, как написать заявление на график в МФО.
Итог
Реструктуризация кредита в 2026 году — законная процедура с понятными сроками: уведомление банка, 30 дней на обращение, 15 дней на ответ и ещё 30 на переговоры по встречному предложению. Банк может отказать, но для социально уязвимых и пострадавших от ЧС при падении дохода больше чем на 30 % или получении АСП снижение платежа или отсрочка на срок от трёх месяцев обязательны. При отказе в 2026 году есть 15 дней на обращение к банковскому омбудсману. Статья не является юридической консультацией: в вашей ситуации детали лучше проверить у юриста.
Частые вопросы о реструктуризации кредита
Реструктуризация кредита — это что простыми словами?
Это изменение условий действующего кредита по просьбе заёмщика, которому трудно платить. Можно предложить банку снизить ставку или платёж, дать отсрочку, изменить срок или порядок погашения, простить неустойку. Долг при этом не исчезает: меняется график и условия, а банк решает, согласиться ли на предложение.
Сколько банк рассматривает заявление на реструктуризацию?
Пятнадцать календарных дней со дня получения обращения. За это время банк должен письменно сообщить о согласии, встречном предложении или отказе с объяснением причин. Пока заявление рассматривается, банк не вправе требовать досрочно вернуть весь кредит, а по встречному предложению стороны могут договариваться ещё 30 дней.
Может ли банк отказать в реструктуризации кредита?
Да, но отказ должен быть мотивированным. Обязанность изменить условия закон устанавливает только для части заёмщиков: социально уязвимых и пострадавших от чрезвычайной ситуации при падении дохода больше чем на 30 % или получении АСП. Отказ в 2026 году можно оспорить у банковского омбудсмана в течение 15 календарных дней.
Кому банк обязан снизить платёж или дать отсрочку?
Заёмщику, который относится к социально уязвимым слоям населения по Закону «О жилищных отношениях» или пострадал от обстоятельств, из-за которых ввели чрезвычайное положение. Дополнительно нужно одно из условий: доход за последние два месяца упал больше чем на 30 % или заёмщик получает адресную социальную помощь.
Что делать, если долги в нескольких банках и МФО?
Если просрочка по потребительским займам без залога есть перед двумя и более кредиторами — банками, МФО или коллекторскими агентствами, — можно обратиться за коллективным урегулированием через специальную платформу. По закону платформа действует при службе финансового омбудсмана, а с 1 июля 2026 года коллективное урегулирование через неё проводит банковский омбудсман.
