

Залог имущества
на наш канал , а также на наши соц.сети
"О восстановлении платежеспособности и
банкротстве граждан Республики Казахстан"
6 причин обратиться к нам
по банкротству физических лиц
по банкротству физических лиц
- Высокий процент успешных делКомпания успешно завершила более 10 000 процедур банкротства, помогая клиентам избавиться от долговых обязательств.1
- Опытная команда юристовСпециалисты с опытом работы свыше 15 лет в сфере банкротства физических лиц обеспечивают профессиональное сопровождение.2
- Индивидуальный подходКоманда юристов разрабатывает стратегию, учитывая уникальные обстоятельства каждого клиента, повышая эффективность на 30%.3
- Высокая клиентская лояльность95% наших клиентов рекомендуют нас своим родным и знакомым, подтверждая высокое качество работы нашей компании.4
- Современные технологии работыИспользуем онлайн-платформы и электронный документооборот, ускоряя процесс и облегчая взаимодействие на 25%.5
- Комплексное сопровождениеОбеспечиваем полное юридическое сопровождение под ключ от сбора документов до завершения процедуры, экономя ваше время и силы.6
Залог и залоговое имущество: что нужно знать заёмщику в 2026 году
Залог — это способ обеспечить долг: если заёмщик не платит, кредитор получает деньги из стоимости заложенного имущества раньше других кредиторов (статья 299 Гражданского кодекса Республики Казахстан). В 2026 году правила те же: пока кредит не погашен, квартира или машина остаётся у вас, но продать или подарить её без согласия банка нельзя. При серьёзной просрочке имущество продают на торгах — по решению суда или без суда, а жильё — только через суд.
Ниже — виды залога, договор, что можно делать с заложенным имуществом, когда и как банк его продаёт и что будет с долгом после торгов. Речь о залоге по долгам, а не о залоге в уголовном процессе или при аренде жилья.
Что такое залог простыми словами
Залогодержатель — кредитор, чаще всего банк или микрофинансовая организация. Залогодатель — собственник имущества: сам заёмщик или другой человек, например родитель, заложивший квартиру за кредит сына (статья 305 ГК). Залог возникает по договору или по закону (статья 300 ГК).
Из стоимости залога кредитор покрывает не только основной долг, но и вознаграждение, неустойку и расходы на взыскание, если договор не говорит иное (статья 302 ГК). Заложить можно почти любое имущество, кроме вещей, изъятых из оборота, и требований об алиментах или о возмещении вреда здоровью (статья 301 ГК). Залог недвижимости называется ипотекой, и для него действует отдельный Закон «Об ипотеке недвижимого имущества» от 23 декабря 1995 года № 2723.
Виды залога
| Вид | У кого имущество | Пример | Норма |
|---|---|---|---|
| Ипотека | У залогодателя | Квартира, дом, машина; залог регистрируют там, где регистрируют сам объект | ст. 303, п. 1 ГК |
| Заклад | У залогодержателя | Золото или техника в ломбарде | ст. 303, п. 2 ГК |
| Твёрдый залог | У залогодателя, со знаками о залоге | Оборудование с пометкой о залоге | ст. 303, п. 2 ГК |
| Залог прав и вклада | Права остаются у владельца | Права по банковскому вкладу, доля в товариществе | ст. 303, п. 3 и 3-1 ГК |
Договор залога и регистрация
Договор залога заключают только в письменной форме. В нём должны быть:
- предмет залога и его описание;
- существо, размер или максимальная сумма и срок обязательства, которое обеспечивает залог;
- оценка — если в залог передаётся недвижимость;
- у кого находится имущество и можно ли им пользоваться.
Если этих условий нет или договор устный, он ничтожен (статья 307 ГК). Имущество в общей собственности можно заложить только с согласия всех собственников (статья 304 ГК).
Залог квартиры, дома или машины регистрируют (статья 308 ГК), и право залога по общему правилу возникает с регистрации (статья 310 ГК). Когда долг погашен, можно потребовать снять запись о залоге: банк обязан дать документы, иначе отвечает за убытки (статья 308, пункт 4 ГК).
Что можно и нельзя делать с заложенным имуществом
- Пользоваться можно: жить в квартире, ездить на машине (статья 315, пункт 1 ГК).
- Продать, подарить, сдать в аренду — только с согласия залогодержателя, если закон или договор не говорят иное (статья 315, пункт 2 ГК). Запретить завещать заложенное имущество нельзя: такое условие ничтожно.
- Страховать имущество, которое у вас, и нести риск его случайной гибели по общему правилу должен залогодатель (статьи 306 и 313 ГК).
- Повторный залог возможен, если его не запрещает прежний договор (статья 311 ГК).
- Если вы нарушили правила о распоряжении, сохранности или перезалоге, банк вправе потребовать вернуть долг досрочно (статья 321 ГК).
- Залог сохраняется, даже если имущество продали, подарили или оно перешло по наследству: новый владелец становится залогодателем (статья 323 ГК).
Когда банк может обратить взыскание на залог
Основание — неисполнение или ненадлежащее исполнение обязательства (статья 317, пункт 1 ГК). Но суд может отказать, если нарушение незначительно. Для этого одновременно нужны два условия: долг без учёта неустойки меньше 10 % стоимости залога по договору и просрочка меньше трёх месяцев. По ипотечному займу под жильё физлица, не связанному с бизнесом, пороги мягче: меньше 15 % и меньше шести месяцев (статья 317, пункт 2 ГК).
До продажи залога закон даёт заёмщику-физлицу время договориться. Банк уведомляет о просрочке не позднее 10 календарных дней, а в течение 30 календарных дней с даты просрочки можно подать заявление об изменении условий — в том числе предложить продать ипотечное жильё самому, передать залог банку в счёт долга или продать жильё с переводом долга на покупателя (статья 36 Закона «О банках и банковской деятельности в Республике Казахстан»). Банк отвечает за 15 календарных дней, после отказа есть 15 календарных дней на обращение к банковскому омбудсману. У социально уязвимых заёмщиков по ипотечному жилищному займу на время рассмотрения взыскание на залог не допускается. Если банк всё же подал иск, пригодится разбор того, как идёт суд по долгу за кредит.
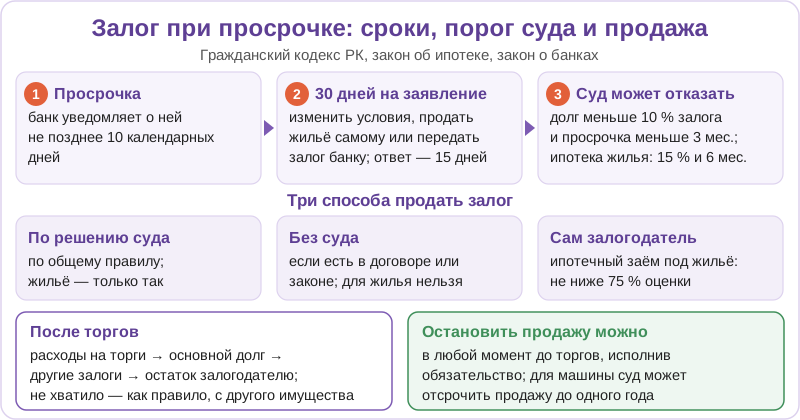
Три способа продать залог
| Способ | Когда применяют | Что важно | Норма |
|---|---|---|---|
| По решению суда | По общему правилу | Суд указывает сумму долга и начальную продажную цену, продажа — с публичных торгов | ст. 318, 319 ГК; ст. 21 закона об ипотеке |
| Без суда | Если это предусмотрено договором или законом | Торги проводит доверенное лицо; для жилья не допускается | ст. 318, п. 2, ст. 320 ГК; ст. 24 закона об ипотеке |
| Самостоятельная продажа | Ипотечный банковский заём под жильё | Продаёт сам залогодатель, не ниже 75 % оценки | ст. 20-1 закона об ипотеке |
Главное ограничение: жилище и земельный участок с жилищем без суда продавать нельзя — только по решению суда (статья 24, пункт 3 закона об ипотеке). То же касается общей собственности, если кто-то из собственников не дал письменного согласия.
Как проходит продажа без суда
- Доверенное лицо составляет уведомление о начале реализации, регистрирует его там, где зарегистрирована ипотека, и вручает залогодателю или отправляет заказным письмом (статья 25 закона об ипотеке). В уведомлении — расшифровка долга и предложение погасить его в течение 30 дней (статья 26).
- Не раньше чем через 30 календарных дней проводят оценку и составляют уведомление о торгах. Оценку оплачивает залогодержатель. Если вы не согласны с оценкой, можно обратиться в экспертный совет палаты оценщиков или в суд.
- Объявление о торгах публикуют не позднее чем за 10 календарных дней на казахском и русском языках (статья 28). С первой публикации любые сделки с этим имуществом запрещены.
- Если на торги пришло меньше двух покупателей, залогодержатель вправе оставить имущество за собой по текущей оценке или назначить новые торги (статья 32).
Залогодатель вправе подать иск об отсутствии оснований для продажи или заявление об отсрочке — это приостанавливает 30-дневный срок (статья 25, пункт 2), а результаты торгов оспорить в суде в течение трёх месяцев (статья 33). Торги признают недействительными, например, если уведомление не зарегистрировали или при его вручении просрочка была меньше двух месяцев (статья 33-1).
Можно ли продать заложенную квартиру самому
Да, по ипотечному банковскому займу под жильё. Попросить банк о самостоятельной продаже можно в течение 30 календарных дней со дня уведомления о начале реализации. Банк отвечает до 15 рабочих дней и называет минимальную цену — 75 % оценки по отчёту не старше шести месяцев. На продажу даётся три месяца, дольше — по соглашению. Если банк не ответил, через 30 календарных дней можно продать жильё самому не дешевле 75 % своей оценки (статья 20-1 закона об ипотеке). Пока идёт самостоятельная продажа, банк приостанавливает меры взыскания (статья 36, пункт 2-2 закона о банках).
Как остановить продажу и получить отсрочку
Остановить взыскание можно в любой момент до продажи, если исполнить обязательство. По общему правилу ГК достаточно погасить просроченную часть (статья 319, пункт 7), а для ипотеки — требования банка в том объёме, какой они имеют на момент оплаты по условиям договора (статья 22 закона об ипотеке). Ограничить это право договором нельзя. До первой публикации о внесудебных торгах можно также предложить своего покупателя, чья цена покрывает долг, — он должен оплатить покупку в течение 10 рабочих дней.
Для заложенного имущества граждан, например машины, суд по просьбе залогодателя вправе отсрочить продажу до одного года (статья 319, пункт 3 ГК). Для недвижимости закон об ипотеке сейчас допускает такую отсрочку только для земель сельскохозяйственного назначения и не допускает при деле о банкротстве (статья 21, пункты 4–5). Неустойка и убытки за время отсрочки остаются.
Что будет с долгом после продажи
Выручку от торгов распределяют так: сначала расходы на торги, затем основной долг, затем другие залоги, а остаток возвращают залогодателю (статья 36 закона об ипотеке). По общему правилу, если денег не хватило, недостающее кредитор взыскивает с другого имущества должника уже без преимущества залога (статья 319, пункт 6 ГК).
Для ипотеки есть исключения (статья 37 закона об ипотеке). Если при внесудебной продаже цена оказалась ниже основного долга или имущество перешло к банку, долг прекращается, когда залог полностью обеспечивал его на момент договора. То же — при продаже по суду жилья по ипотечному жилищному займу, если у должника нет другого имущества или доходов выше двукратной минимальной зарплаты: в 2026 году это 170 000 тенге (минимальная зарплата — 85 000 тенге, статья 7 Закона о республиканском бюджете на 2026–2028 годы). При самостоятельной продаже по согласованной с банком цене долг тоже прекращается.
Залог и другие долги
По другим долгам на заложенное имущество обращают взыскание, только если иного имущества не хватает, с соблюдением прав залогодержателя. Для взыскателей с преимуществом перед залогом, например по алиментам, — по определению суда, а жильё по ипотечному жилищному займу так продавать нельзя (статья 57 Закона «Об исполнительном производстве и статусе судебных исполнителей»). Залоговый кредитор получает деньги в третью очередь — после алиментов, вреда здоровью и зарплат (статьи 111–112). Как судебный исполнитель описывает и продаёт вещи, разобрано в статье об аресте имущества должника.
Залог и банкротство
Внесудебное банкротство требует, чтобы у должника не было имущества (статья 5 Закона «О восстановлении платёжеспособности и банкротстве граждан Республики Казахстан»), поэтому собственнику заложенной квартиры или машины подходит судебная процедура — подробности на странице о судебном банкротстве физических лиц. В ней единственное жильё, если оно в залоге, включают в имущественную массу (статья 38, пункт 3), и о том, как это влияет на семью, рассказано в статье о единственном жилье при банкротстве.
Финансовый управляющий сначала предлагает залоговому кредитору взять имущество в счёт долга: если оценка выше долга, разницу возвращают в имущественную массу, если ниже — требования кредитора считаются погашенными (статья 41). При отказе имущество продают не ниже 75 % оценки (статья 39).
Итог
Залог даёт банку право получить деньги из стоимости имущества раньше других, но не лишает вас права пользоваться им и договариваться. При просрочке используйте 30 дней на заявление в банк, следите за уведомлениями и помните: жильё без суда не продают, а остановить продажу, исполнив обязательство, можно до самих торгов. Статья не является юридической консультацией: в вашей ситуации детали лучше проверить у юриста.
Ипотека и единственная квартира при списании долгов: сравните правила внесудебной и судебной процедур в нашем разборе единственное жильё при банкротстве физического лица в РК (забирают или нет в 2026 году).
Частые вопросы о залоге имущества
Можно ли продать заложенную квартиру?
Да, но только с согласия залогодержателя, если закон или договор не говорят иное (статья 315 Гражданского кодекса). При просрочке по ипотечному банковскому займу под жильё закон отдельно разрешает самостоятельную продажу: попросить о ней можно в течение 30 календарных дней после уведомления о реализации, а цена должна быть не ниже 75 % оценки.
Могут ли забрать единственное жильё, если оно в залоге?
Да, если жильё заложено по этому долгу, но только по решению суда: внесудебная продажа жилья запрещена законом об ипотеке. Суд может отказать во взыскании, если по ипотечному займу долг меньше 15 % стоимости залога и просрочка меньше шести месяцев. При судебном банкротстве заложенное жильё входит в имущественную массу.
Что будет, если залог продали дешевле долга?
По общему правилу недостающую сумму взыскивают с другого имущества должника. Но по ипотеке долг прекращается, если имущество продали без суда дешевле долга или оно перешло к банку, а залог полностью обеспечивал кредит. При продаже жилья по суду правило то же, если у должника нет другого имущества и доходов выше 170 000 тенге в 2026 году.
Можно ли пользоваться заложенной машиной?
Да, если договор не запрещает: залогодатель вправе пользоваться предметом залога по назначению. Продать, подарить или сдать машину в аренду без согласия залогодержателя нельзя. Если нарушить эти правила, банк вправе потребовать досрочно вернуть весь долг, а при отказе — обратить взыскание на машину.
Сколько времени есть, чтобы погасить долг после уведомления о продаже залога?
Уведомление о начале внесудебной реализации предлагает погасить долг в течение 30 дней, и раньше чем через 30 календарных дней оценку и уведомление о торгах не делают. Объявление о торгах публикуют не позднее чем за 10 календарных дней. Остановить продажу, исполнив обязательство, можно в любой момент до самих торгов.
