

Возврат страховки по кредиту
на наш канал , а также на наши соц.сети
"О восстановлении платежеспособности и
банкротстве граждан Республики Казахстан"
6 причин обратиться к нам
по банкротству физических лиц
по банкротству физических лиц
- Высокий процент успешных делКомпания успешно завершила более 10 000 процедур банкротства, помогая клиентам избавиться от долговых обязательств.1
- Опытная команда юристовСпециалисты с опытом работы свыше 15 лет в сфере банкротства физических лиц обеспечивают профессиональное сопровождение.2
- Индивидуальный подходКоманда юристов разрабатывает стратегию, учитывая уникальные обстоятельства каждого клиента, повышая эффективность на 30%.3
- Высокая клиентская лояльность95% наших клиентов рекомендуют нас своим родным и знакомым, подтверждая высокое качество работы нашей компании.4
- Современные технологии работыИспользуем онлайн-платформы и электронный документооборот, ускоряя процесс и облегчая взаимодействие на 25%.5
- Комплексное сопровождениеОбеспечиваем полное юридическое сопровождение под ключ от сбора документов до завершения процедуры, экономя ваше время и силы.6
Возврат страховки по кредиту в 2026 году: когда страховщик обязан вернуть деньги
В 2026 году вернуть страховку по кредиту в Казахстане можно в двух основных случаях: если отказаться от договора страхования в течение 14 календарных дней с даты его заключения и если полностью погасить заём досрочно — тогда страховщик возвращает деньги в течение пяти рабочих дней после заявления. В обоих случаях возвращают не всю сумму: из премии вычитают часть за время, пока страховка действовала, и расходы на расторжение — не больше 10 % премии (статья 842 Гражданского кодекса РК).
Ниже — что говорит закон о страховке при кредите, когда и сколько можно вернуть, кто возвращает деньги, как написать заявление и что делать, если страховщик отказывает. Основные нормы — статьи 841 и 842 Гражданского кодекса (ГК) в редакции с изменениями Закона от 16 января 2026 года № 259-VIII, новый Закон «О банках и банковской деятельности в Республике Казахстан» от 16 января 2026 года № 258-VIII (далее — закон о банках) и Закон «О микрофинансовой деятельности» (далее — закон о МФО).
Может ли банк обязать застраховаться
Нет, если речь о страховании жизни и здоровья. Новый закон о банках прямо запрещает обуславливать выдачу банковского займа физлицу обязанностью заёмщика или залогодателя страховать свою жизнь или здоровье (статья 58). Если страховку жизни всё же оформили вместе с кредитом, это ваш добровольный договор со страховой компанией — и от него можно отказаться по правилам ГК. Если при оформлении вам говорят, что без страховки жизни кредит не выдадут, попросите изложить это письменно: для банковского займа физлицу такое условие закон запрещает.
Другое дело — страхование залога. Условия займа могут требовать застраховать заложенное имущество или оценить его. Но и тогда банк не вправе ограничивать заёмщика или залогодателя в выборе страховой организации и оценщика (статья 57 закона о банках). Что ещё нужно знать о заложенной квартире или машине, рассказано в статье о залоге имущества при просрочке.
Когда и сколько вернут: четыре ситуации
Возврат премии зависит от того, когда и почему вы отказываетесь от страховки. Правила собраны в статьях 841 и 842 ГК.
| Ситуация | Что вернут | Кто и в какой срок | Норма |
|---|---|---|---|
| Отказ в течение 14 календарных дней с даты заключения договора страхования | Премию за вычетом части за время действия страховки и расходов на расторжение — не больше 10 % премии | Страховщик | ГК, ст. 842, п. 2, ч. 2 |
| Кредит полностью погашен, страховка была связана с займом | Премию за вычетом части за время действия страховки и расходов на расторжение — не больше 10 % премии | Страховщик — в течение пяти рабочих дней с получения заявления | ГК, ст. 842, п. 2, ч. 4 |
| Отказ позже, кредит ещё не погашен | Премию не возвращают, если договором страхования не предусмотрено иное | — | ГК, ст. 841, п. 2; ст. 842, п. 2, ч. 1 |
| Договор прекращён из-за невыполнения условий по вине страховщика | Всю премию | Страховщик | ГК, ст. 842, п. 3 |
Отказаться от договора страхования страхователь вправе в любое время, если иное не предусмотрено законами и договором (статья 841 ГК). Но право отказаться и право получить деньги назад — не одно и то же: вне двух случаев из таблицы премия по общему правилу остаётся у страховщика. Поэтому, если 14 дней уже прошли, а кредит ещё не погашен, первым делом откройте договор страхования и найдите условия досрочного расторжения.
Отказ в первые 14 дней и ставка по кредиту
Для страхователя — физического лица ГК выделяет 14 календарных дней с даты заключения договора. Дни календарные, то есть выходные и праздники тоже считаются, а отсчёт идёт от даты заключения договора страхования, а не от даты выдачи денег. Если отказаться в этот срок, страховщик обязан вернуть премию за вычетом части за дни, пока страховка действовала, и издержек на расторжение — не больше 10 % полученной премии. В самой норме перечислены исключения, поэтому порядок и сумму возврата по вашему полису лучше уточнить у страховщика письменно.
Для страховки, связанной с займом, у отказа в этот период есть последствие для самого кредита. Займодатель вправе пересмотреть ставку вознаграждения или комиссию по займу, но новая ставка не может быть выше той, что действовала на дату заключения договора займа без условия о страховании (статья 842 ГК, пункт 2, часть 3). Практический совет: прежде чем отказываться, найдите в договоре займа обе ставки — со страховкой и без неё — и посчитайте, что выгоднее за весь оставшийся срок.
Возврат страховки после досрочного погашения
Это самый частый случай: кредит закрыт раньше срока, а оплаченная страховка рассчитана на годы вперёд. Порядок такой.
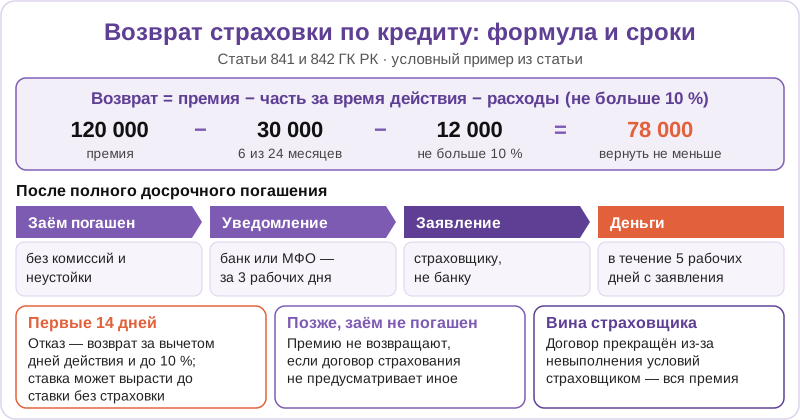
- Погасите заём полностью. За досрочное погашение займа физлица, не связанного с предпринимательством, банк не вправе брать комиссии, неустойку и штрафы (статья 53 закона о банках). МФО тоже не вправе требовать неустойку за досрочный возврат микрокредита (статья 7 закона о МФО).
- Проверьте уведомление. Банк и МФО в течение трёх рабочих дней с даты полного досрочного погашения обязаны сообщить вам способом, указанным в договоре займа, о праве расторгнуть договор страхования и вернуть часть премии за неиспользованный период (статья 57 закона о банках; статья 7 закона о МФО). Право на возврат от уведомления не зависит.
- Подайте заявление страховщику. Деньги возвращает страховая компания, а не банк.
- Получите деньги. Страховщик обязан вернуть премию в течение пяти рабочих дней с получения заявления — за вычетом части за время действия страховки и расходов на расторжение не более 10 % премии.
Наш условный пример расчёта (цифры придуманы для наглядности): премия — 120 000 тенге за страховку на 24 месяца, заём погашен через 6 месяцев. Часть премии за время, пока страховка действовала, — 6 из 24 месяцев, то есть 30 000 тенге; остаток — 90 000. Удержание на расторжение — не больше 10 % премии, то есть не больше 12 000. Значит, вернуть должны не меньше 78 000 тенге. Точную методику задаёт ваш договор страхования, а пример лишь показывает, как работает формула закона.
Что проверить в договоре страхования до заявления
Прежде чем писать страховщику, соберите на руках полис и договор займа и найдите в них несколько вещей. От них зависит, по какому правилу ГК пойдёт возврат и сколько вы получите:
- дату заключения договора страхования — от неё считаются 14 дней;
- срок страхования и сумму уплаченной премии — из них считается часть за неиспользованный период;
- связан ли договор страхования с займом — от этого зависят правила о досрочном погашении и о пересмотре ставки;
- условия досрочного расторжения — если 14 дней прошли, а кредит не погашен, только договор может предусмотреть возврат;
- способы подачи заявлений и реквизиты страховщика.
Как написать заявление о возврате
Официальной формы закон не устанавливает. Чтобы заявление рассмотрели без лишних вопросов, укажите в нём:
- кому: полное наименование страховой организации — деньги возвращает она;
- от кого: фамилию, имя, отчество, ИИН, адрес и телефон;
- номер и дату полиса и номер и дату договора займа;
- основание: отказ в течение 14 дней с даты заключения или исполнение обязательств по займу;
- просьбу вернуть премию в порядке статьи 842 ГК и реквизиты счёта;
- приложения: копию полиса и документ о полном погашении займа — справку или выписку;
- дату и подпись.
Подавайте заявление письменно с отметкой о приёме или через каналы, которые указаны в договоре страхования, и сохраните подтверждение. От даты получения заявления считаются пять рабочих дней на возврат.
Если страховщик не возвращает деньги
Сначала направьте страховой компании письменную претензию: дата и номер полиса, дата полного погашения займа или дата отказа, ссылка на статью 842 ГК, ваш расчёт суммы и срок, который истёк. Сохраните подтверждение отправки. Если ответа нет или он вас не устраивает, можно обратиться к регулятору: страховые организации, банки и МФО — субъекты поведенческого надзора Агентства по регулированию и развитию финансового рынка (закон о госрегулировании финансового рынка, статья 1), а обращения граждан — одно из оснований для внеплановой проверки (статья 15-2). Спор о деньгах в итоге решает суд.
Если кредит был в МФО и она не сообщила о праве на возврат после досрочного погашения, это нарушение её обязанности — как пожаловаться и в каком порядке, разобрано в статье о жалобе на МФО.
Если заёмщик умер
Страховка жизни при кредите нужна именно на такой случай: выплата идёт на условиях договора страхования. Если договор был, его условия определяют, кому и сколько заплатит страховщик. Поэтому храните копию полиса вместе с договором займа и расскажите близким, что он есть: без этого о страховке могут просто не вспомнить. Что происходит с остатком долга и наследниками, подробно разобрано в статье о долге по кредиту после смерти заёмщика.
Если платить трудно, а страховка кажется лишней
Отказ от страховки сам по себе долг не уменьшает, а ставка по займу после отказа в первые 14 дней может вырасти до уровня «без страховки». Если проблема в том, что платежи стали неподъёмными, разумнее просить кредитора изменить условия займа — как это сделать, рассказано в статье о заявлении на график в МФО.
Итог
Вернуть страховку по кредиту в 2026 году реально в двух случаях: при отказе в первые 14 календарных дней и после полного досрочного погашения займа — тогда страховщик обязан вернуть деньги за пять рабочих дней, удержав часть за прошедшее время и не больше 10 % премии на расходы. Обусловить заём страхованием жизни и здоровья банк не вправе, а страховщика для залога вы выбираете сами. Статья не является юридической консультацией: в вашей ситуации детали лучше проверить у юриста.
Частые вопросы о возврате страховки по кредиту
Можно ли вернуть страховку по кредиту, если прошло больше 14 дней?
Да, если кредит полностью погашен: тогда страховщик возвращает премию в течение пяти рабочих дней с заявления, удержав часть за прошедшее время и расходы не больше 10 %. Если кредит ещё не погашен, премию по общему правилу не возвращают, если иное не предусмотрено договором страхования.
Можно ли вернуть страховку после досрочного погашения кредита?
Да. После полного погашения займа подайте страховщику заявление о расторжении договора страхования. Деньги за неиспользованный период вернут в течение пяти рабочих дней. Банк или МФО обязаны в течение трёх рабочих дней после погашения сообщить вам о праве на такой возврат.
Кто возвращает деньги за страховку — банк или страховая компания?
Страховая компания. По Гражданскому кодексу обязанность вернуть премию при отказе от договора лежит на страховщике, поэтому заявление подают ему. Банк или МФО при досрочном погашении должны лишь уведомить вас о праве расторгнуть договор страхования и вернуть часть премии. К заявлению страховщику приложите полис и документ о погашении займа.
Сколько удержат при возврате страховки?
Из премии вычтут часть, пропорциональную времени, пока страховка действовала, и издержки на расторжение — не больше 10 % от уплаченной премии. Если договор прекращён из-за невыполнения условий по вине страховщика, премию возвращают полностью, без этих удержаний. Точную методику расчёта смотрите в своём договоре страхования.
Может ли банк поднять ставку, если отказаться от страховки?
Да, если отказаться от страховки, связанной с займом, в первые 14 календарных дней. Займодатель вправе пересмотреть ставку или комиссию, но не выше той, что действовала на дату заключения займа без условия о страховании. Сравните обе ставки в договоре до отказа.
