

Кредит на моё имя
на наш канал , а также на наши соц.сети
"О восстановлении платежеспособности и
банкротстве граждан Республики Казахстан"
6 причин обратиться к нам
по банкротству физических лиц
по банкротству физических лиц
- Высокий процент успешных делКомпания успешно завершила более 10 000 процедур банкротства, помогая клиентам избавиться от долговых обязательств.1
- Опытная команда юристовСпециалисты с опытом работы свыше 15 лет в сфере банкротства физических лиц обеспечивают профессиональное сопровождение.2
- Индивидуальный подходКоманда юристов разрабатывает стратегию, учитывая уникальные обстоятельства каждого клиента, повышая эффективность на 30%.3
- Высокая клиентская лояльность95% наших клиентов рекомендуют нас своим родным и знакомым, подтверждая высокое качество работы нашей компании.4
- Современные технологии работыИспользуем онлайн-платформы и электронный документооборот, ускоряя процесс и облегчая взаимодействие на 25%.5
- Комплексное сопровождениеОбеспечиваем полное юридическое сопровождение под ключ от сбора документов до завершения процедуры, экономя ваше время и силы.6
Кредит на моё имя оформили мошенники: как проверить и что делать в 2026 году
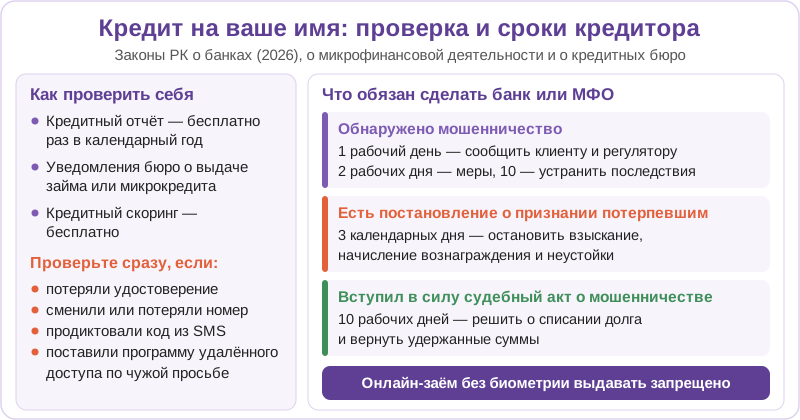
Проверить, не взяли ли кредит на ваше имя, в 2026 году проще всего по кредитному отчёту: один раз в календарный год его можно бесплатно получить в кредитном бюро (Закон РК «О кредитных бюро и формировании кредитных историй», статья 21). Если в отчёте нашёлся чужой заём, сразу сообщите банку или МФО и подайте заявление в полицию: получив постановление о признании вас потерпевшим, кредитор не позднее трёх календарных дней обязан остановить взыскание и начисление процентов и неустойки.
Ниже — по каким признакам понять, что на вас оформили кредит, как проверить себя, что делать по шагам и что обязаны сделать банк и МФО. Обязанности банков приведены по новому Закону «О банках и банковской деятельности в Республике Казахстан» от 16 января 2026 года № 258-VIII (далее — закон о банках), микрофинансовых организаций — по Закону «О микрофинансовой деятельности» (далее — закон о МФО), проверка кредитной истории — по закону о кредитных бюро.
Признаки, что на вас оформили кредит
Чаще всего о чужом займе узнают случайно. Насторожиться стоит, если:
- приходят SMS или письма о выдаче займа, которого вы не брали, или о платеже по нему;
- звонят банк, МФО или коллекторы и требуют вернуть долг;
- пришло уведомление суда, судебного исполнителя или исполнительная надпись;
- арестовали счёт или списали деньги по долгу, о котором вы не знаете;
- вам отказали в кредите из-за «плохой кредитной истории», хотя вы платили вовремя.
Если звонят коллекторы, не соглашайтесь «закрыть вопрос» платежом, пока не разобрались, откуда долг. Что им можно и нельзя делать, разобрано в статье о коллекторских агентствах.
Как проверить, не взяли ли кредит на ваше имя
Кредитный отчёт
Главный способ — кредитный отчёт: в нём видны все займы и микрокредиты, сведения о которых банки и МФО передали в кредитное бюро. Закон даёт несколько прав:
- получить кредитный отчёт о себе с момента, когда информация о вас поступила в бюро (статья 22);
- раз в календарный год получить такой отчёт бесплатно (статья 21);
- бесплатно получать от бюро информацию о собственном кредитном скоринге (статья 21).
Читайте отчёт внимательно: смотрите не только на действующие займы, но и на закрытые, а также на кредиторов, которых вы не знаете. Если какой-то кредитор вам незнаком, выясните, что это за договор, до того как что-либо платить. Если в отчёте отражён ваш собственный заём, но с ошибкой — например, с просрочкой, которой не было, — это тоже повод для спора с бюро и кредитором: порядок такой же, как описан ниже в разделе о кредитной истории.
Уведомления о новых займах
Кредитное бюро с государственным участием вправе бесплатно отправлять уведомления субъектам кредитной истории о выдаче займа или микрокредита (статья 7 закона о кредитных бюро). Такое уведомление — сигнал проверить отчёт сразу, а не через год.
Когда проверять обязательно
Проверьте кредитный отчёт без промедления, если вы потеряли удостоверение личности, сменили или потеряли номер телефона, продиктовали кому-то код из SMS или установили на телефон программу удалённого доступа по просьбе «сотрудника банка». В таких ситуациях посторонние могли получить доступ к вашим данным, и лучше убедиться, что новых займов на вас нет.
Что делать, если нашёлся чужой кредит: по шагам
- Сообщите банку или МФО. Письменно и как можно быстрее заявите, что заём оформлен без вашего участия, и сохраните подтверждение обращения. Укажите номер договора из кредитного отчёта, дату и сумму займа и попросите ответ в письменном виде. С момента обнаружения мошенничества у кредитора начинают течь сроки, о которых ниже.
- Подайте заявление в полицию. Оформление займа на чужое имя — это мошенничество (статья 190 Уголовного кодекса РК). Попросите признать вас потерпевшим и передайте копию постановления банку или МФО: с ним кредитор обязан приостановить взыскание.
- Запросите у банка сведения о биометрии. По запросу заёмщика банк не позднее 10 рабочих дней сообщает, как проходила его биометрическая аутентификация (подробнее — ниже). Эти сведения пригодятся и полиции, и в споре с банком.
- Оспорьте запись в кредитной истории. Подайте заявление в кредитное бюро или самому банку (МФО) как поставщику информации.
- Закройте возможность новых займов. Установите добровольный отказ от получения банковских займов и микрокредитов — это бесплатно, подробно процедура разобрана в статье об отказе от займов и микрокредитов.
- Следите за почтой из суда. Если кредитор всё же подал иск, отвечайте в срок и прикладывайте документы о мошенничестве. Как идёт такое дело и какие там сроки, рассказано в статье о том, какое судопроизводство у долга по кредиту.
Какие доказательства собрать
И полиции, и банку, и суду понадобятся документы, а не только ваши слова. Начните собирать их в тот же день, когда узнали о чужом займе:
- кредитный отчёт, где виден заём, и дату, когда вы его получили;
- SMS, письма и уведомления о выдаче займа, снимки экрана с датой;
- журнал звонков и сообщения от людей, которые представлялись сотрудниками банка или госорганов;
- копии ваших письменных обращений к банку или МФО и их ответы, в том числе сведения о биометрической аутентификации;
- талон или копию заявления в полицию, затем — постановление о признании потерпевшим;
- документы об утере удостоверения личности или смене номера телефона, если это было.
Что обязан сделать банк или МФО
Для займов физлиц, оформленных мошенническим способом, закон расписывает обязанности кредитора по срокам. Правила для банков и МФО почти одинаковые. Учтите разницу в сроках: рабочие дни считаются без выходных и праздников, календарные — подряд.
| Событие | Что обязан сделать кредитор | Срок | Норма (банк / МФО) |
|---|---|---|---|
| Обнаружены мошеннические действия с займом | Сообщить клиенту и уполномоченному органу | 1 рабочий день | закон о банках, ст. 58, п. 11 / закон о МФО, ст. 3-2, п. 3 |
| То же | Принять меры для устранения неправомерных действий | 2 рабочих дня | те же нормы |
| То же | Принять меры для устранения последствий | 10 рабочих дней | те же нормы |
| Получено постановление о признании заёмщика потерпевшим (или представление органа уголовного преследования) | Приостановить взыскание, претензионно-исковую работу, начисление вознаграждения и неустойки | Не позднее 3 календарных дней | ст. 58, п. 12 / ст. 3-2, п. 4 |
| Вступил в силу судебный акт о мошенническом оформлении займа | Принять решение о списании долга и вернуть удержанные суммы | Не позднее 10 рабочих дней | ст. 58, п. 13 / ст. 3-2, п. 4 |
Обратите внимание на последнюю строку. Списание долга закон связывает с судебным актом, в котором установлено мошенническое оформление: например, если третье лицо незаконно получило и использовало ваши идентификационные средства, оформило заём через удалённое управление или банк нарушил порядок биометрической аутентификации. Поэтому постановление о признании потерпевшим — важный, но не последний шаг: оно останавливает взыскание и начисления, а окончательно вопрос решается по итогам дела.
Кредит через интернет без биометрии
Заключать договор займа с физлицом через интернет без биометрической аутентификации запрещено и банкам (статья 58 закона о банках), и МФО (статья 3-2 закона о МФО). Если заём оформили онлайн, а вы не проходили никакой проверки по лицу, это важный довод.
Для банковских займов есть ещё одно полезное право. По запросу заёмщика банк не позднее 10 рабочих дней сообщает сведения о том, как проходила его биометрическая аутентификация: дату и способ, сверку с базой данных антифрод-центра банка и Национального Банка, а также коэффициент долговой нагрузки, который использовали при выдаче потребительского займа (статья 58 закона о банках). Такой ответ помогает понять, как именно оформили заём, и приложить его к заявлению в полицию.
Как исправить кредитную историю
Чужой заём в кредитной истории мешает получить свой кредит, поэтому запись нужно оспорить. Субъект кредитной истории вправе заявлять несогласие с информацией в отчёте и узнать, кто её передал, а также требовать от поставщика информации исправить недостоверные сведения (статья 22 закона о кредитных бюро).
Порядок спора описан в статье 31 закона:
- в заявлении указывают фамилию, имя, отчество, место жительства, данные удостоверения личности и какую именно информацию оспариваете;
- кредитное бюро или поставщик информации рассматривают заявление в течение 15 рабочих дней и либо исправляют данные, либо присылают письменный отказ с указанием источника информации;
- если искажение возникло из-за технической ошибки, поставщик в течение 10 рабочих дней с её обнаружения передаёт в бюро верные сведения;
- при повторном обращении после отказа издержки на рассмотрение могут возложить на заявителя — поэтому второй раз лучше идти уже с новыми документами, например с постановлением или решением суда.
Если это микрокредит
Для МФО действуют те же сроки: сообщить за один рабочий день, остановить взыскание за три календарных дня после постановления о признании потерпевшим, решить вопрос о списании за десять рабочих дней после решения суда. Если МФО затягивает или игнорирует обращение, на неё можно пожаловаться — куда и в каком порядке, описано в статье о жалобе на МФО.
Итог
Узнать, не взяли ли кредит на ваше имя, можно бесплатно — по кредитному отчёту раз в год и по уведомлениям о новых займах. Если чужой заём нашёлся, действуйте сразу: письменное обращение к кредитору, заявление в полицию, постановление о признании потерпевшим, оспаривание записи в кредитной истории и добровольный отказ от новых займов. Новый закон о банках 2026 года и закон о МФО обязывают кредиторов в сжатые сроки остановить взыскание, а после решения суда — принять решение о списании долга. Статья не является юридической консультацией: в вашей ситуации детали лучше проверить у юриста.
Частые вопросы о кредите на чужое имя
Как бесплатно проверить, есть ли на мне кредиты?
Закажите кредитный отчёт о себе в кредитном бюро: один раз в календарный год его выдают бесплатно. В отчёте видны займы и микрокредиты, сведения о которых передали банки и МФО. Дополнительно можно бесплатно узнать свой кредитный скоринг и следить за уведомлениями о выдаче новых займов.
Нужно ли платить кредит, который взяли мошенники?
Сам долг автоматически не исчезает: мошенничество нужно подтвердить. После постановления о признании вас потерпевшим кредитор обязан приостановить взыскание и начисления, а после вступившего в силу решения суда о мошенническом оформлении — принять решение о списании долга и вернуть удержанное. Сохраните все документы и ответы кредитора.
Что делать, если коллекторы звонят по кредиту, которого я не брал?
Не платите и не подтверждайте долг по телефону. Попросите сведения о кредиторе и договоре, проверьте свой кредитный отчёт и письменно сообщите банку или МФО, что заём оформлен без вас. Параллельно подайте заявление в полицию и передайте кредитору постановление о признании потерпевшим.
Сколько банк рассматривает заявление о мошенническом кредите?
Закон задаёт сроки по шагам: за один рабочий день банк сообщает клиенту и регулятору о мошенничестве, за два принимает меры, за десять устраняет последствия. С постановлением о признании потерпевшим взыскание останавливают не позднее трёх календарных дней, после решения суда долг списывают за десять рабочих дней.
Как защититься, чтобы на меня больше не оформили кредит?
Установите добровольный отказ от получения банковских займов и микрокредитов — это бесплатно. Не передавайте никому коды из SMS, не устанавливайте программы удалённого доступа по чужой просьбе и регулярно проверяйте кредитный отчёт, особенно после утери документов или смены номера телефона. Установить и снять отказ можно через портал электронного правительства или цифровые каналы банков и МФО.
